A meta do casal no grupo do chat: como os apps de conversa ajudam (e atrapalham) a juntar dinheiro
Empilhar cinco apps de finanças e continuar a discutir o mesmo MB Way no WhatsApp não é “falta de disciplina”. É falta de uma solução. Em 2026, casais em Portugal (incluindo muitos brasileiros a viver cá) estão saturados de opções — Census com espaços partilhados, Manebo, Boney, pockets de neobancos — e o hype útil não é “mais ferramenta”. É escolher um sistema que os dois conseguem manter.
O título promete solução. A solução raramente é o logótipo. É um contrato simples: o que a app resolve, o que só o processo resolve, e um ritual semanal curto o suficiente para sobreviver a uma semana cansada. Sem isso, qualquer download morre na pasta Utilidades.
Se já instalaram duas apps “definitivas” e voltaram aos screenshots, não precisam de mais culpa. Precisam de um critério de decisão — e de coragem para apagar o resto.
Vocês usam esses apps de conversa todo dia? Vejam como eles mexem no dinheiro do casal:
Este guia em PT-PT é o mapa da escolha: framework de decisão, checklist de 10 minutos, quando o problema é processo (não app), e o ritual que transforma “solução” em hábito a dois.
O que está em alta em Portugal não é uma marca americana milagrosa. É espaço partilhado em português, divisão de despesas sem misturar IBAN, e a ideia — repetida em literacia financeira — de que uma conta pessoal e um mundo “casal” podem coexistir. Ferramentas grátis ou acessíveis em PT-PT baixam a barreira. O atrito muda de sítio: agora o casal falha na escolha e na consistência, não na falta de opções.
Daí o ângulo deste artigo: a solução = um sistema único acordado. Não cinco ecrãs a competir pela atenção. Não um Excel secreto e uma app “oficial”. Um mapa. Um sítio. Um ritual.
Antes de comparar funcionalidades, façam este teste mental. Se a dor for operacional, a app ajuda. Se a dor for relacional ou de regras, a app só amplifica o ruído.
| Sintoma | Provável causa | Solução certa | App sozinha? |
|---|---|---|---|
| “Quem pagou o supermercado?” | Sem histórico partilhado | Livro/espaço a dois + quem paga regista | Sim, se ambos abrirem |
| “Nunca sabemos o teto de lazer” | Sem categorias/limites | 3 categorias + teto Flex | Ajuda; regra vem primeiro |
| “Tu gastas demais” | Sem acordo de contribuição / autonomia | Conversa de % e tetos pessoais | Não — processo |
| “Esquecemos a meta” | Sem transferência automática | Pocket/meta no dia do salário | Parcial (banco + hábito) |
| “Há compras escondidas” | Contrato emocional partido | Transparência + limites claros | Não — a app não cria confiança |
| “Temos 3 apps e zero rotina” | Sobrecarga de ferramentas | Apagar até ficar UMA | Sim: escolher e podar |
Critério mental: a app é o arquivo e o mapa. O processo é a constituição do casal. Sem constituição, o mapa vira arma às 23h — e ambos desinstalam.
Sentem-se com o telemóvel (os dois). Cronometrem. Se uma ferramenta falhar em três critérios, sai da mesa.
No fim dos 10 minutos: escrevam numa nota partilhada “Solução oficial do casal: X — a partir de hoje”. Apaguem atalhos das outras. Isto parece dramático. É higiene.
Não precisam de comparar vinte nomes. Precisam de escolher a família que casa com o vosso modelo de dinheiro. Confirmem preços e permissões nas stores — muda rápido.
| Família | Quando é a solução | Exemplos em destaque | Sinais de que não serve |
|---|---|---|---|
| Orçamento / espaços PT | Querem mapa, metas, previsão no mesmo sítio | Census (espaços casal), Manebo | Ninguém regista nem importa extratos |
| Dividir sem misturar IBAN | Contas próprias + acertos justos | Boney e lógica tipo Tricount | Querem cartão conjunto e envelopes reais |
| Conta / pockets conjuntos | O comum deve “viver” num IBAN/cartão | bunq, Revolut joint, subcontas do banco | Precisam de coach de categorias e metas detalhadas |
Híbrido estável em 2026: um mapa (app/espaço) ou um pocket conjunto para Casa — não os dois a lutar pelo mesmo papel. Se usarem pocket para pagar a renda e app para ver categorias, definam qual é a fonte da verdade. Duas verdades = discussão.
Sem ritual, a melhor escolha vira pasta esquecida. Quinze minutos. Mesmo dia. Mesmo guião. Sem tribunal.
Linguagem que desarma: troquem “tu estragas tudo” por “Flex passou 40€ — cortamos ou mexemos noutra linha?”. Dados + pedido batem veredicto. Se o ritual azedar, encurtem para 8 minutos e só números durante duas semanas.
Se falharem três dias de registo, não reiniciam o modo vergonha. Simplificam categorias e voltam. Sistemas rígidos partem; sistemas vivos dobram.
Liguem bancos só se ambos entenderem as permissões (Open Banking/PSD2). Alternativa válida: importar extratos ou registar à mão nas primeiras semanas. Nunca partilhem códigos SMS, PINs ou capturas sensíveis em chats inseguros. E fujam de promessas de rendimento milagroso — aqui o produto é literacia e hábito a dois, não atalho de riqueza.
Faltam dois apps no guia: Snapchat e Instagram. Abra o hub completo do casal:
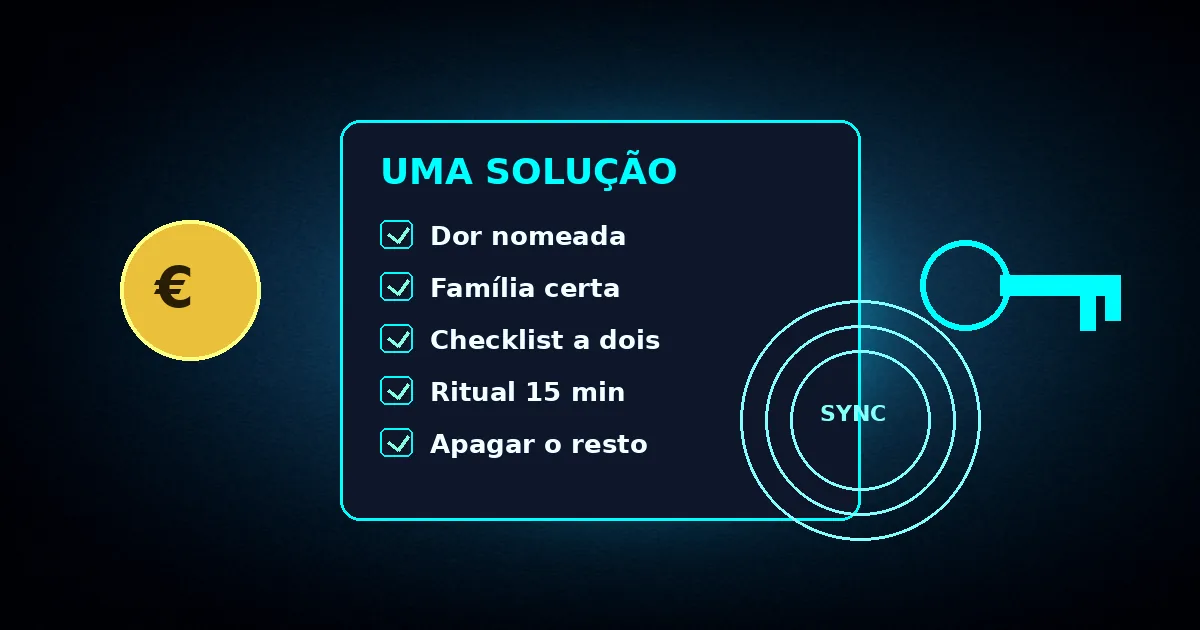
Uma app de finanças só é a solução para casais quando deixa de ser colecção de ícones e passa a ser um sistema único: dor nomeada, família de ferramenta certa, checklist feito a dois, e ritual semanal. Em Portugal em 2026, o combo mais útil costuma ser um espaço/orçamento partilhado ou um pocket conjunto — não cinco apps a competir.
Esta semana: escolham a solução oficial. Digam em voz alta. Marquem os 15 minutos no calendário. Apaguem o resto. O telemóvel passa a servir o acordo — não o contrário.
Se ficarem só com uma frase: não precisam da app perfeita. Precisam da mesma solução, no mesmo ecrã, com o mesmo respeito. A ferramenta é detalhe. O produto é parar de improvisar o dinheiro a dois.