A água entrou em casa: o seguro do casal paga o alagamento? A cobertura que quase ninguém marca
A previsão do tempo virou assunto de grupo de família: alerta de temporal no celular, foto de rua alagada, vídeo de carro boiando. Entre um compartilhamento e outro, quase nenhum casal para e faz a pergunta que mais pesa no bolso: se a água entrar em casa ou cobrir o carro, o seguro de vocês paga mesmo?
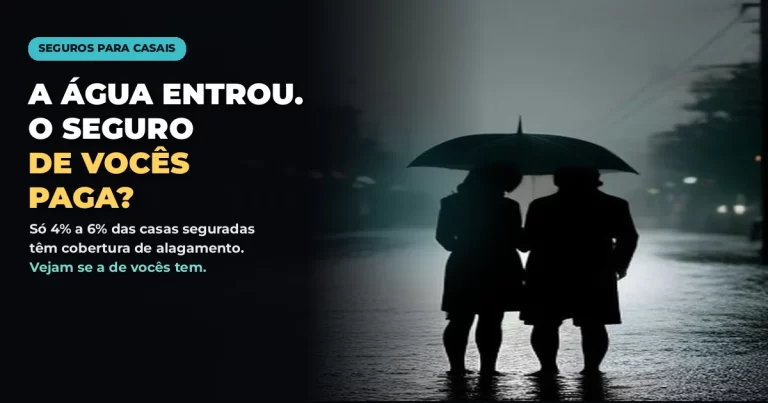
O dado mais recente assusta. A Bradesco Seguros contou que, de cerca de 1,5 milhão de residências que ela protege, só 4% a 6% têm cobertura contra alagamento. E a Susep calcula que apenas 9% das perdas causadas por eventos climáticos são cobertas por seguro, contra uma média mundial perto de 45%. Ou seja: a maioria das casas tem apólice, mas não tem a cobertura que serve para a chuva forte.
Ao mesmo tempo, a CNseg registrou 24 eventos climáticos significativos só no primeiro semestre de 2026, e as seguradoras já começaram a recalcular preço e limite de indenização. Quem revisa a apólice agora, antes da temporada de chuvas, compra proteção mais barata do que quem corre atrás depois do estrago.
Este guia mostra, em linguagem de casal, a diferença entre vendaval, alagamento e infiltração, o que muda no seguro do carro, por que o preço está subindo e o checklist de 15 minutos para vocês fazerem juntos ainda esta semana.
Vocês usam esses apps de conversa todo dia? Vejam como eles entram na conversa de seguro e crédito do casal — inclusive no golpe da falsa liberação de indenização que chega pelo chat depois de um temporal:
Muita gente acha que “seguro residencial” é um pacote que cobre tudo. Não é. A apólice tem uma cobertura básica, normalmente incêndio, queda de raio e explosão, e uma lista de coberturas adicionais que vocês escolhem e pagam à parte. É nessa lista que moram as proteções climáticas.
Vendaval costuma cobrir o estrago causado por vento forte, granizo e, em muitas seguradoras, a chuva que entra porque o vento arrancou telhas ou quebrou janelas. Alagamento é outra coisa: trata da água que sobe e invade o imóvel por causa de chuva forte, transbordamento ou entupimento da rede. Em boa parte do mercado, ela vem separada e precisa ser marcada na contratação.
Já a infiltração lenta, aquela mancha que cresce na parede por meses, quase sempre fica fora das duas. Seguradoras como Porto Seguro, Tokio Marine, Allianz e Mapfre detalham isso nas condições gerais. Por isso, a regra de ouro é simples: abram o PDF das condições gerais, não o folheto do app, e procurem as palavras exatas “alagamento”, “inundação” e “vendaval”.
| Situação | Cobertura que costuma pagar | Atenção |
|---|---|---|
| Água da chuva invade a sala | Alagamento | Precisa estar contratada à parte |
| Vento arranca telhas e chove dentro | Vendaval | Inclui granizo em muitas apólices |
| Mancha de umidade há meses | Em regra, nenhuma | Infiltração lenta é exclusão comum |
| Carro coberto pela água na rua | Compreensiva com fenômenos da natureza | Planos só de roubo não pagam |
| Geladeira queima após queda de energia | Danos elétricos | Cobertura adicional, com limite próprio |
Reparem que quase toda linha depende de um detalhe contratado. O nome da cobertura vale mais do que a promessa do anúncio.
No seguro auto, a lógica é parecida. A apólice compreensiva, a mais comum, costuma incluir colisão, incêndio, roubo e fenômenos da natureza, como alagamento, enchente e queda de árvore. Já os planos mais enxutos, vendidos como “só roubo e furto” ou “incêndio e roubo”, em regra não pagam nada se o carro for coberto pela água.
Existe ainda um ponto que gera muita briga. Se o motorista entra numa rua já alagada e o motor puxa água, a seguradora pode alegar agravamento intencional do risco. A HDI, a Allianz e a Porto Seguro orientam o mesmo: não tentar ligar o carro depois que ele foi atingido pela água, acionar o guincho da assistência 24 horas e registrar tudo com foto e vídeo.
Para o casal que divide um carro só, vale combinar uma regra antes de qualquer temporal: se a água passar do meio da roda, ninguém atravessa. Parece exagero, mas protege a indenização e, principalmente, protege vocês.
Corretoras como a Alper apontam aumento médio de cerca de 20% no seguro auto depois das grandes enchentes recentes, e as seguradoras dizem que o clima entra junto com perfil do motorista, modelo do carro e histórico de roubos. Até dois imóveis na mesma rua podem receber preços diferentes, porque o cálculo cruza dados de terreno, chuva e sinistros antigos.
Na prática, isso quer dizer que a renovação automática tende a vir mais cara. Pedir cotação em pelo menos três seguradoras, comparando a mesma cobertura e a mesma franquia, ainda é o jeito mais seguro de não pagar a mais.
A boa notícia é que a cobertura de alagamento costuma custar pouco perto do estrago que ela evita. Em muitos simuladores de seguradoras digitais, como Youse e Porto Seguro, e de bancos como Itaú e Bradesco, o adicional representa uma fração pequena da mensalidade do residencial, que já é um dos seguros mais baratos do mercado.
O que pesa mesmo é o limite máximo de indenização (LMI). Se o casal contratar um limite baixo para alagamento, a seguradora paga até aquele teto e o resto sai do bolso. Façam uma conta rápida: geladeira, máquina de lavar, sofá, colchão, notebook, piso. Esse é o valor mínimo que a cobertura precisa ter.
Morar de aluguel não é desculpa para ficar sem. O seguro obrigatório do contrato de locação, quando existe, normalmente protege o imóvel do dono contra incêndio. Os móveis e eletrônicos de vocês ficam de fora se não houver uma apólice própria de conteúdo.
Separem uma noite, abram o app da seguradora ou do banco e passem por esta lista juntos. Um lê a apólice, o outro anota. Em 15 minutos vocês saem com a resposta.
Fotos de antes valem ouro. Numa regulação de sinistro, provar que o sofá era novo ou que a TV estava funcionando muda o valor da indenização. E a pasta compartilhada evita aquele clássico do casal: “a nota está no seu e-mail ou no meu?”.
Primeiro, segurança: desliguem o disjuntor geral se a água chegou às tomadas e saiam do local se houver risco. Depois, registrem tudo antes de limpar: fotos, vídeos, nível da água na parede, objetos atingidos. Limpar antes de documentar é o erro que mais derruba pedido.
Em seguida, avisem a seguradora o quanto antes pelo app ou pela central, anotem o número do protocolo e não descartem nada sem autorização do regulador. Quem guarda o protocolo e as provas negocia de igual para igual.
Por último, cuidado com golpes. Em época de temporal, aparecem mensagens no chat oferecendo “liberação rápida de indenização” mediante pagamento de taxa. Seguradora séria não cobra para pagar sinistro. Confiram sempre o contato pelo site oficial antes de responder.
Faltam dois apps no guia: Snapchat e Instagram. Abra o hub completo do casal:
Seguro climático não é luxo nem pessimismo: é o casal decidindo junto quanto risco aceita carregar sozinho. A diferença entre uma noite de susto e um ano de dívida pode ser uma caixinha marcada na apólice. Revisem hoje, comparem cotações e combinem as regras antes da próxima chuva forte.
Se a seguradora negar um pedido que vocês consideram coberto, registrem uma reclamação na ouvidoria da empresa e, se não resolver, no portal oficial de defesa do consumidor, consumidor.gov.br.