A meta do casal no grupo do chat: como os apps de conversa ajudam (e atrapalham) a juntar dinheiro
Planear finanças a dois raramente falha por falta de “motivação”. Falha porque cada um tem um mapa diferente na cabeça — e o telemóvel vira campo de provas: screenshots de MB Way, transferências “esquecidas”, categorias inventadas depois da discussão. Em 2026, casais em Portugal (incluindo muitos brasileiros a viver cá) estão a procurar uma app de finanças para planear juntos sem transformar a relação num departamento de auditoria.
A promessa da moda é simples: orçamento partilhado no ecrã, saldos claros, menos briga. A realidade é mais fina — apps de casal, espaços partilhados em PT, contas conjuntas… e o clássico “instalámos e em duas semanas ninguém abre”. Guia prático: o que escolher, como configurar, e que hábito impede a app de morrer na pasta Utilidades.
Se já sentiram aquele nó no estômago ao ver uma notificação de pagamento que não esperavam, não precisam de mais culpa. Precisam de um sistema que os dois vejam — e de regras justas quando os rendimentos não são iguais.
Vocês usam esses apps de conversa todo dia? Vejam como eles mexem no dinheiro do casal:
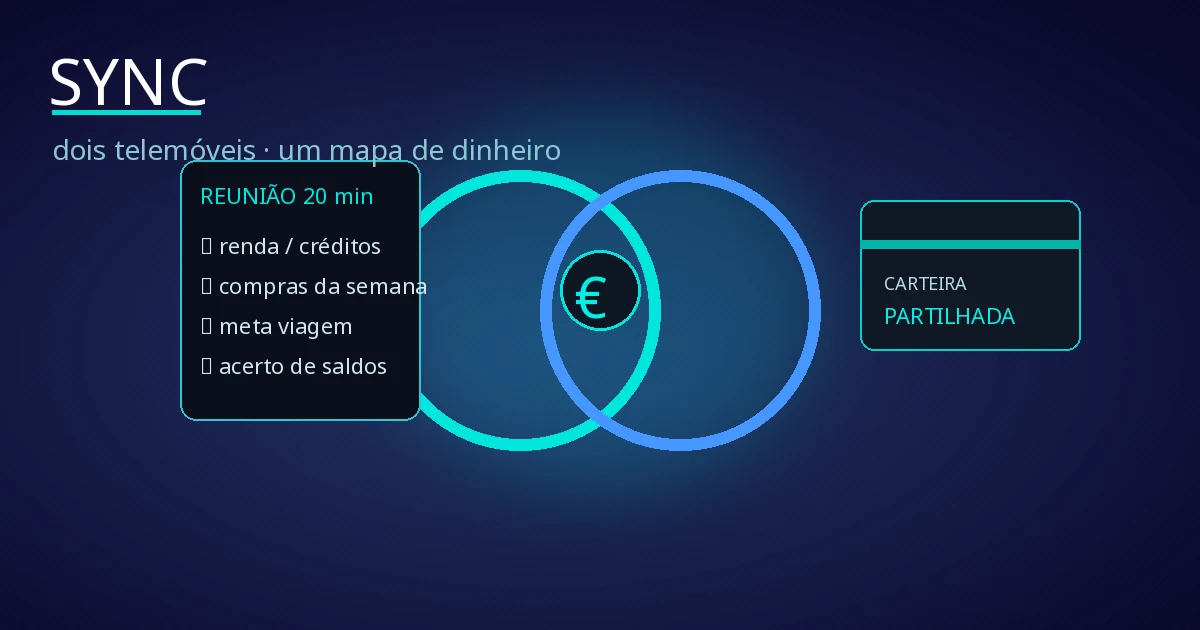
Vamos ao que interessa no telemóvel e na conversa de domingo: mapa partilhado, contribuição proporcional, e uma revisão de 20 minutos que sobrevive a uma semana cansada.
Uma boa app de finanças a dois reduz três atritos: quem pagou o quê, quanto falta para a meta, e onde o mês estourou. Não cura desconfiança crónica, não paga a renda sozinha, e não substitui dizer em voz alta: “este mês a prioridade é a reserva, não o jantar fora de sexta.”
O critério mental correcto: a app é o mapa. A relação decide a rota. Se usarem o mapa para acusar, vão desinstalar. Se usarem para alinhar, o telemóvel deixa de ser inimigo.
Muita gente baixa a ferramenta antes de decidir o modelo. É por isso que o caos continua. Em Portugal, os três esquemas mais comuns são:
| Modelo | Como funciona | Quando faz sentido | Risco típico |
|---|---|---|---|
| Tudo junto | Conta conjunta + cartões partilhados | Vida muito misturada, confiança alta | Perda de autonomia / conflito se um gasta “fora do script” |
| Tudo separado + acertos | Cada um paga e acertam saldos | Quer manter contas próprias | Esquecimentos e conversas eternas de “quem deve” |
| Híbrido (o mais estável) | Conta/envelope partilhado para casa + tetos pessoais | Maioria dos casais em 2026 | Exige definir o que é “casa” vs. “meu” |
O híbrido combina bem com apps de orçamento partilhado e com subcontas (pockets) de bancos/neobancos. Regra de ouro: rendimentos diferentes → contribuição em percentagem do líquido, não valor igual cego. Assim ninguém se sente hóspede nem ATM.
O hype actual não é “a app americana milagrosa”. É espaços partilhados em português, divisão de despesas sem misturar IBAN, e contas conjuntas digitais. Exemplos de famílias (confirmem preços, permissões e disponibilidade actualizados nas stores — isto muda rápido):
| Família | Exemplos em destaque | Para que serve a dois | Limite honesto |
|---|---|---|---|
| Orçamento PT com espaços | Census (espaços de casal, orçamentos, objectivos) | Mapa partilhado em PT-PT, metas e previsão | Exige disciplina de registar/importar |
| Orçamento a dois clássico | Manebo e similares | Livro partilhado, recibos, acertos | Plano premium pode ser necessário |
| Dividir sem misturar bancos | Boney (e lógica tipo Tricount/Splitwise) | Quem deve a quem, recorrências do lar | Não move dinheiro sozinho |
| Conta conjunta digital | Revolut joint / subcontas do vosso banco | Cartões e pockets para despesas comuns | É conta, não coach de hábitos |
| Agregação PT | guito e Open Banking similares | Ver bancos portugueses num sítio | Ler bem consentimentos PSD2 |
| Folha partilhada | Sheets / Excel | Controlo total e barato | Zero automação — fácil abandonar |
Não precisam de cinco apps. Precisam de uma que ambos abram sem drama. Teste de 10 minutos: conseguem criar uma despesa partilhada, ver o saldo “a dois”, e marcar uma meta com valor? Se um dos dois não percebe o ecrã, a ferramenta está errada — não a pessoa.
Automatizem o que der: transferência no dia do salário para o envelope das metas. O que depende de “lembrarmo-nos à sexta” perde para o take-away. Em casais PT+BR, incluam no mapa custos de adaptação e apoio familiar — senão aparecem como “buraco misterioso” e a discussão finge ser sobre café.
Sem ritual, a melhor app do mundo vira pasta esquecida. Escolham um horário fixo (domingo à noite ou quarta) e um guião curto:
Linguagem que desarma: troquem “tu gastas demais” por “lazer passou 40€ — cortamos ou mexemos noutra linha?”. Dados + pedido batem veredicto. Se a reunião virar julgamento, encurtem para 10 minutos e só números.
Se um esconde compras, o problema não é o logótipo da app — é o contrato emocional. A conversa muda de categoria para compromisso.
Se falharem três dias de registo, não reiniciam o modo vergonha. Simplificam categorias e voltam. Sistemas rígidos partem; sistemas vivos dobram.
Liguem contas bancárias só se ambos entenderem as permissões. Open Banking (PSD2) em Portugal é útil — e pede cuidado. Alternativa: extratos CSV/PDF ou registo manual nas primeiras semanas. Nunca partilhem códigos SMS, PINs ou capturas sensíveis em chats inseguros.
E um aviso de conteúdo: fuja de promessas de “ficou rico com esta app”, rendimentos garantidos ou sinais milagrosos. Aqui o foco é literacia e hábito a dois — organizar dinheiro comum com respeito, não vender atalhos.
Faltam dois apps no guia: Snapchat e Instagram. Abra o hub completo do casal:
Uma app de finanças para casais planearem juntos só funciona quando há modelo claro, contribuição justa e um ritual curto. Em Portugal em 2026, o combo mais útil costuma ser: espaço/orçamento partilhado ou pocket conjunto + três categorias + uma meta com transferência automática.
Escolham esta semana a ferramenta que os dois conseguem abrir. Digam em voz alta o valor da Meta 1. Marquem a reunião de 20 minutos no calendário. O telemóvel passa a servir o plano — não o contrário.
Se ficarem só com uma frase: não precisam da app perfeita — precisam do mesmo mapa, no mesmo ecrã, com o mesmo respeito. A ferramenta é detalhe técnico. O produto é planear a dois sem transformar amor em auditoria.