A meta do casal no grupo do chat: como os apps de conversa ajudam (e atrapalham) a juntar dinheiro
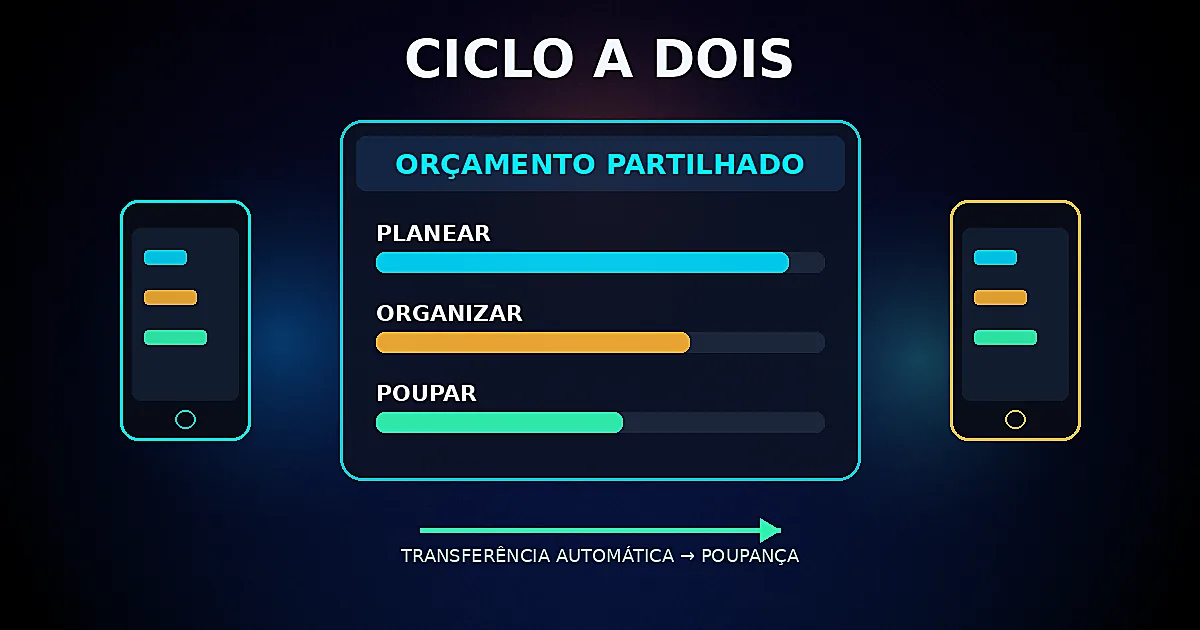
Muitos casais abrem três apps no telemóvel, discutem o café da semana e no fim do mês perguntam: «onde foi o dinheiro?». Em 2026 o hype útil não é acumular ferramentas — é fechar um ciclo mensal único: planear no início, organizar no meio e poupar no fecho, sempre a dois.
O título deste post não é marketing vazio. Planear, organizar e poupar é a tríade que apps de casal (Fikko, Noh, Organizesee, Optio, Monarcha, Vida em Conta) e bancos digitais (Nubank, Inter, C6, Revolut, ActivoBank, Moey!, Millennium, CGD) já empurram em dashboards — só que poucos casais usam na mesma ordem, no mesmo mês.
Aqui vai o ritual prático: início do mês planeiam orçamento e metas; a meio organizam lançamentos e o modelo híbrido (conta comum da casa + contas individuais); no fecho poupam com transferência automática antes do lazer. Sem clickbait de milionários. Sem promessa de enriquecer em 30 dias.
Vocês já organizam o dinheiro pelo celular? Veja como os apps de conversa entram nessa conta:
Se já tentaram «um app para tudo» e desistiram na segunda semana, o problema raramente foi a marca. Foi a falta de um ciclo curto, repetível, que os dois entendem de olhos fechados.
Ter extrato no Itaú, caixinha no Inter, cartão no C6, MB Way no telemóvel e ainda uma folha no Organizesee não é organização — é arquivo morto vivo. O ciclo mensal força três momentos de decisão juntos, em vez de dez notificações sozinhas.
Em 2026 o modelo híbrido ganhou força: uma conta partilhada para casa (renda, condomínio, compras do mês, streaming) e contas individuais para o resto. Bancos como Nubank, Santander, Bradesco, BB, ActivoBank ou Millennium permitem subtítulos, caixinhas ou contas secundárias; apps de casal como Noh, Fikko ou Optio mostram o «nós» sem apagar o «eu».
O truque mental: o ciclo não compete com o banco. O banco executa. O ciclo decide. Vocês escolhem o que entra no orçamento do mês; o app só regista e dispara o que combinaram.
Bloqueiem uma noite ou um domingo curto. Abrantes, sem Excel de 40 abas. Objetivo: sair com três números e uma frase de meta.
No Fikko, Organizesee ou Optio criem um orçamento com categorias largas: Casa, Comida, Transporte, Lazer, Pessoal. Categorias demais matam o hábito. No Noh ou Monarcha, alinhem a divisão proporcional à renda se os salários forem diferentes — evita a conversa tóxica do «eu pago tudo».
Fechem o planeamento com uma regra escrita: qualquer gasto acima de Y fora do orçamento precisa de um ok rápido no chat do casal. Não é burocracia; é travão de impulso a dois.
A meio do mês o dinheiro já circulou. Aqui o trabalho é higiene, não drama. Marquem 20 minutos para:
O modelo híbrido em alta funciona assim: casa na conta conjunta (ou caixinha/pocket no Revolut, Moey!, Nubank ou Inter); pessoais nas contas individuais (Itaú, Bradesco, Santander, BB, Millennium, C6 — o que cada um já usa). Apps como Organizesee e Vida em Conta ajudam a ver o consolidado sem misturar cartões.
Se usam XP ou BTG só para investir, não misturem com o orçamento do mês. Investimento de longo prazo é outra gaveta. O ciclo mensal cuida do fluxo; a carteira cuida do stock.
Usem esta grelha como checklist partilhado. Colem no Notion, na nota do casal ou na descrição do orçamento no app.
| Momento | O que fazem | Onde (apps/bancos) | Saída esperada |
|---|---|---|---|
| Início (dia 1–3) | Planear orçamento + meta do mês | Fikko, Noh, Organizesee, Optio + extratos Nubank/Inter/ActivoBank | 3 números + regra de ok a dois |
| Meio (dia 14–16) | Organizar lançamentos e conta híbrida | App do casal + MB Way / cartões / Moey! / Revolut | Categorias limpas + devoluções internas |
| Fecho (últimos 3–4 dias) | Poupar ANTES do lazer | Caixinhas Nubank/Inter/C6, pockets Revolut/Moey!, Millennium/CGD | Transferência automática feita + lazer com teto |
| Contínuo | Casa na conta comum; resto individual | Conta conjunta ou subtítulo + contas pessoais | Menos discussão sobre «quem pagou o quê» |
| Evitar | Abrir 5 apps novos no mesmo mês | — | Fadiga e abandono |
Aqui mora o erro clássico: «sobrando, a gente poupa». Em quase todo o casal, o lazer e o delivery comem o que sobraria. Invertam a ordem.
No fecho (ou no dia do salário, se preferirem antecipar), disparem a transferência automática para a meta do mês. Caixinhas com rendimento no Nubank ou Inter, pockets no Revolut ou Moey!, depósito programado no ActivoBank, Millennium ou CGD, ou mesmo um envelope digital no Organizesee — o veículo importa menos que a ordem: poupança primeiro, lazer depois.
Só depois disso olham o teto de lazer que restou. Se o mês apertou, o lazer encolhe — a meta de poupança não some «porque o restaurante foi especial». Exceções existem; combinem-nas no planeamento, não no sábado à noite.
Cashback do cartão (C6, Inter, Itaú, Santander) e juros creditados entram como ajuste no mapa, não como desculpa para gastar mais. O mesmo vale para reembolsos de seguro (Ageas, Fidelidade): corrigem despesa, não incham receita para justificar um upgrade de plano.
Uma stack enxuta em 2026 costuma ser:
Se um de vocês vive no Bradesco e o outro no Nubank, não obriguem migração total. Obriguem o ciclo: mesmos dias, mesmos três momentos, mesma meta visível no app do casal. O banco pode ficar híbrido; o ritual não.
Quando a vida aperta, reduzam o ciclo ao mínimo viável:
Vinte minutos batem três horas de «vamos organizar a vida financeira» que nunca acontecem. Apps ajudam porque lembram; o casal vence porque fecha o ciclo.
Não é o gráfico bonito. É conversa mais curta. Menos «tu gastaste» e mais «a meta do mês está em risco?». Menos culpar o café e mais olhar a conta comum. Menos abrir Pomar, Fikko e a folha do Excel no mesmo dia — e mais repetir o mesmo ritual no mesmo sítio.
Se no terceiro mês a poupança automática já saiu sozinha e o lazer coube no que sobrou, o ciclo único fez o trabalho. Aí sim podem refinar categorias, testar cashback ou mover parte da reserva para algo com melhor rendimento. Primeiro o hábito; depois o upgrade.
Quer ver também o Snapchat e o Instagram no guia do casal? Continue por aqui:
Planear no início, organizar no meio, poupar no fecho — nessa ordem — é o ângulo que falta a muitos casais que já têm apps e bancos de sobra. O modelo híbrido (casa partilhada + individuais) reduz atrito; a transferência automática antes do lazer protege a meta; marcas reais (Nubank, Inter, C6, Revolut, ActivoBank, Millennium, Fikko, Noh, Organizesee, Optio) só executam o que vocês combinaram.
Escolham a data do planeamento deste mês. Abram um único app de visão a dois. Escrevam a meta em valor. Disparem a poupança antes do próximo jantar fora. O resto é ruído de notificação.