A meta do casal no grupo do chat: como os apps de conversa ajudam (e atrapalham) a juntar dinheiro
Toda semana aparece um vídeo novo prometendo que um app vai deixar alguém milionário em poucos meses. A gente entende o apelo, mas a verdade é mais simples e bem mais poderosa: quem constrói patrimônio a dois em 2026 não acerta uma jogada de sorte — repete um sistema chato, automático e combinado entre os dois.
Os apps de finanças viraram exatamente isso: o motor desse sistema. Eles não fazem dinheiro aparecer do nada. Eles tiram o atrito: separam a grana da casa, investem antes de vocês gastarem e mostram, no celular, o patrimônio crescendo mês a mês.
Neste guia vocês vão ver quais tipos de app realmente ajudam um casal a enriquecer de forma consistente, como montar a “escada” do patrimônio em quatro degraus e quais erros fazem casal desistir na metade. Sem promessa milagrosa. Com método.
Vocês usam esses apps de conversa todo dia? Vejam como eles mexem no dinheiro do casal:
Antes de tudo, um combinado honesto: investimento envolve risco, rentabilidade passada não garante resultado futuro e nenhum app substitui a conversa de vocês dois. O app executa. O casal decide.
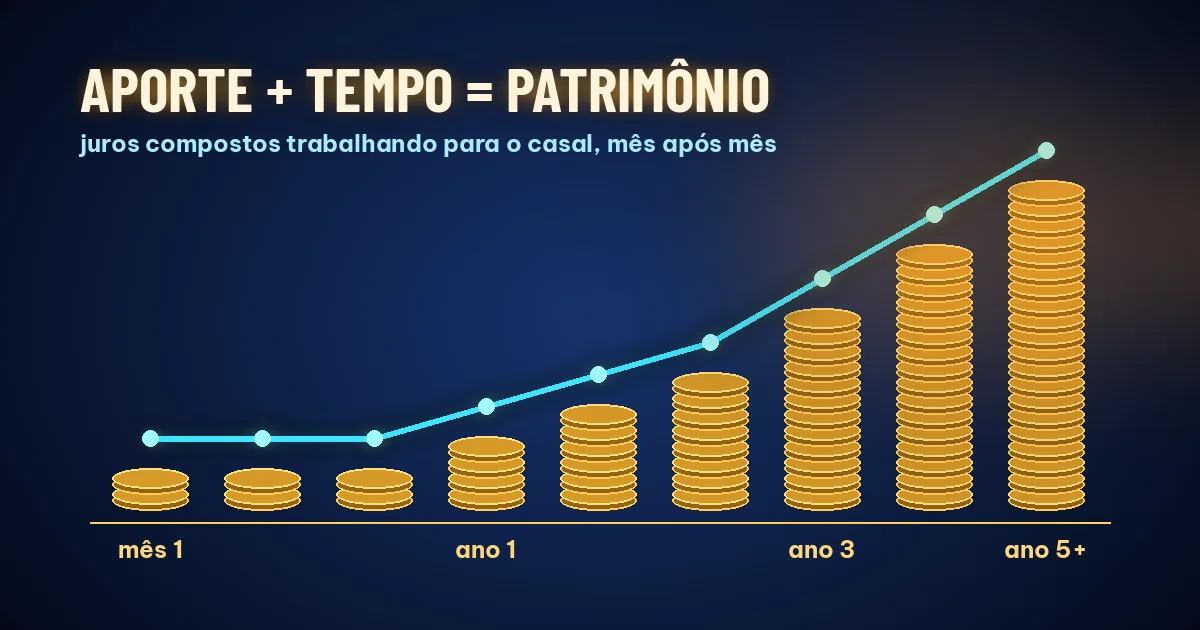
O título antigo deste post falava em milionários. Só que o que fez muita gente chegar lá não foi um app específico — foi tempo, aporte constante e juros compostos trabalhando em silêncio.
A pergunta certa é outra: qual combinação de apps faz o casal investir todo mês sem depender de força de vontade? Quando o aporte é automático, a disciplina deixa de ser um sacrifício e vira rotina.
É aí que mora o gatilho mental que funciona de verdade: ver a linha subindo. Casal que acompanha o patrimônio líquido junto, uma vez por mês, tende a gastar menos por impulso e a discutir menos sobre dinheiro.
Ninguém investe bem com o cartão estourado. O primeiro degrau é enxergar para onde a grana vai. Apps como Mobills, Organizze, Prumo e Vida em Conta juntam receitas, despesas, cartões e metas, com visão por pessoa e visão do casal.
O modelo que mais funciona hoje é o híbrido: uma conta comum para as despesas da casa (aluguel ou financiamento, mercado, contas fixas, streaming) e contas individuais para o resto. A Noh nasceu justamente como conta para casal; bancos digitais como Nubank, Inter, C6 Bank, Revolut e ActivoBank permitem caixinhas, subcontas ou cofres separados.
O segundo degrau é o colchão. Sem reserva, qualquer imprevisto vira dívida cara e derruba a escada inteira. A meta clássica é de três a seis meses do custo de vida do casal.
Aqui os apps brilham pela praticidade: as Caixinhas do Nubank, os porquinhos do Inter, o Tesouro Selic pelo app de qualquer corretora e as contas remuneradas da Trade Republic ou de bancos como Millennium, Santander e Moey! deixam o dinheiro rendendo com liquidez.
Regra de ouro: a reserva fica separada do dinheiro do dia a dia. Se ela estiver no mesmo saldo que o cartão de débito, um dos dois vai “emprestar” dela sem perceber.
Este é o degrau que realmente constrói patrimônio. A ideia é inverter a ordem: em vez de investir o que sobra, vocês investem primeiro e vivem com o resto. É o famoso “pague-se primeiro”, só que a dois.
Quase todas as plataformas já oferecem aporte programado. Na XP, no BTG Pactual, no Itaú (via íon) e na Rico, dá para agendar compras recorrentes de fundos, ETFs ou títulos do Tesouro Direto. Na Trade Republic, os planos de poupança permitem aportes recorrentes em ETFs a partir de valores bem baixos, e recursos como arredondamento de compras e Saveback reinvestem uma parte dos gastos no cartão.
Para quem tem renda ou família em moedas diferentes, Wise e Revolut ajudam a enviar e converter dinheiro com custos mais transparentes — o que evita perder uma fatia do aporte em câmbio.
O segredo é combinar uma data fixa, logo depois do salário cair. Dia 5, dia 10, tanto faz. O importante é que aconteça sem ninguém precisar lembrar.
Patrimônio sem proteção é castelo de areia. Quando o casal começa a ter bens, filhos ou financiamento, entra o quarto degrau: seguro de vida, seguro residencial e um plano de previdência ou aposentadoria bem escolhido.
Seguradoras como Tokio Marine, Bradesco Seguros, Mapfre, Fidelidade, Ageas e Allianz já vendem apólices pelo app, com cotação em minutos. Muitos bancos, como Itaú e Santander, também oferecem previdência e seguros direto no aplicativo. Comparem coberturas, não só o preço.
| Degrau | Apps e instituições | Para que serve |
|---|---|---|
| Organização do casal | Mobills, Organizze, Prumo, Vida em Conta | Orçamento, metas e visão de patrimônio por pessoa e do casal |
| Conta da casa | Noh, Nubank, Inter, C6 Bank, Revolut | Separar despesas comuns das individuais |
| Reserva de emergência | Caixinhas Nubank, Tesouro Selic, Trade Republic, Millennium, Moey! | Rendimento com liquidez para imprevistos |
| Aporte automático | XP, BTG Pactual, íon Itaú, Rico, Trade Republic | Investir antes de gastar, todo mês |
| Câmbio e envios | Wise, Revolut | Converter e enviar com custo transparente |
| Proteção | Tokio Marine, Bradesco Seguros, Mapfre, Fidelidade, Ageas, Allianz | Seguro de vida, residencial e previdência |
Não precisa usar tudo. Um app de organização, um banco para a reserva e uma corretora para o aporte automático já formam uma escada completa para a maioria dos casais.
Imaginem um casal que investe um valor fixo todo mês, sem falhar, por dez ou quinze anos. Nos primeiros anos a linha mal se mexe e dá vontade de desistir. Depois de um tempo, os rendimentos começam a render sobre os rendimentos — e a curva dobra para cima.
É exatamente esse ponto que a maioria abandona. Por isso o app ajuda tanto: o gráfico do patrimônio líquido no Prumo, no Vida em Conta ou na própria corretora transforma algo abstrato em algo visível. E o que é visível, o casal protege.
Uma dica que muda o jogo: toda vez que um dos dois receber aumento, bônus ou restituição de imposto, metade vai direto para o aporte. Vocês melhoram de vida e aceleram a escada ao mesmo tempo.
Se algum desses soou familiar, tudo bem. O importante é ajustar agora, enquanto o tempo ainda joga a favor de vocês.
Escolham um dia fixo do mês. Abram o app de organização e confiram três números: quanto entrou, quanto saiu e quanto foi investido. Depois olhem o patrimônio líquido e comparem com o mês anterior.
Fechem com uma pergunta leve: “o que a gente quer conquistar nos próximos doze meses?”. Viagem, casa, filho, transição de carreira. Meta com nome e data motiva muito mais do que número solto.
Com o tempo, esse encontro vira um momento de parceria — quase um date com planilha, só que no celular e com resultado concreto.
Faltam dois apps no guia: Snapchat e Instagram. Abra o hub completo do casal:
Em 2026, os melhores apps de finanças não são os que prometem enriquecer rápido. São os que tornam o hábito inevitável: organizam o fluxo, protegem a reserva, investem no automático e mostram a evolução.
Comecem pequeno, combinem as regras juntos e deixem o tempo trabalhar. Degrau a degrau, o patrimônio do casal sobe — sem atalho, mas com direção.
Este conteúdo é informativo e não constitui recomendação de investimento. Antes de decidir, avaliem o perfil de risco do casal e, se necessário, consultem um profissional certificado.