Seguro na fatura que ninguém pediu: o pente-fino do casal para cancelar e pedir estorno
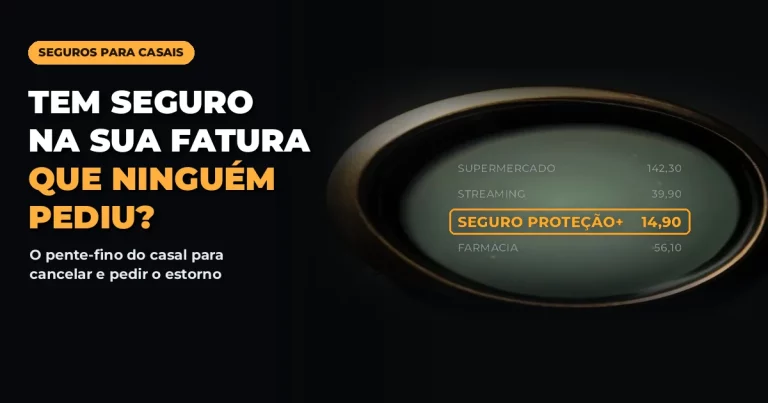
Final de ano é a época em que o casal mais olha para o extrato: Black Friday, presentes, viagem, a primeira parcela do 13º. E é justamente aí que muita gente encontra uma linha estranha na fatura do cartão ou no débito da conta: “seguro”, “proteção”, “assistência”, com um valor pequeno que ninguém lembra de ter contratado.
Não é paranoia. O tema voltou com força às manchetes nas últimas semanas. O Banco Central anunciou um pacote de proteção ao consumidor de crédito, com bloqueio de ofertas ativas e um painel de dívidas consolidadas nos bancos. E um acordo entre o Itaú, o Idec e o Ministério Público abriu caminho para clientes pedirem ressarcimento de seguros cobrados sem consentimento ou mantidos depois do cancelamento.
Para quem divide as contas, o problema é duplo. Cada um tem o próprio cartão, o próprio app e as próprias “proteções” ligadas a ele, e ninguém confere a fatura do outro. Um seguro de poucas moedas por mês, somado nos dois cartões e ao longo de anos, vira o preço de um fim de semana a dois.
A boa notícia: dá para fazer um pente-fino em menos de meia hora, cancelar o que não faz sentido e exigir o estorno do que foi cobrado sem autorização. E, de quebra, ficar esperto com o golpe que já surfa nesse assunto.
Aviso de cobrança, oferta de seguro e falso ressarcimento chegam cada vez mais pelo chat. Vejam como esses apps de conversa mexem com a proteção financeira do casal:
A nova norma do Banco Central, publicada em 23 de outubro, determina que os bancos ofereçam um mecanismo claro para bloquear propagandas e ofertas ativas, e que clientes em situação de maior risco de endividamento só recebam oferta de crédito com autorização prévia e específica. Antes de novas contratações, as instituições também terão de mostrar simulações de custo e alertas de risco. As regras entram em vigor ao longo de 2027, mas o recado já está dado: produto empurrado sem o cliente pedir está na mira.
Já o acordo do Itaú prevê autorização prévia para a contratação de seguros, aviso por SMS, WhatsApp ou e-mail, contrato disponível, cancelamento pelo mesmo canal usado na contratação e estorno em até três faturas quando houver cobrança após o cancelamento. Quem teve cobrança indevida nos últimos cinco anos pode reclamar, cancelar e pedir a devolução.
E não é só no mercado de cá. Em vários países, bancos vêm mexendo nas coberturas dos seguros ligados ao crédito, cortando proteções como invalidez para baixar a prestação. Moral da história para o casal: seguro que vocês não escolheram pode ser tanto o que sobra quanto o que falta.
Antes de sair cancelando tudo, vale saber o que costuma aparecer. Nem todo seguro é ruim: o problema é pagar por algo que vocês não pediram, não entendem ou já têm em outro lugar.
| Nome na fatura | O que costuma ser | Por que passa batido |
|---|---|---|
| Cartão protegido | Seguro contra perda, roubo e compras sob coação | Vem marcado na adesão do cartão |
| Proteção de parcelas | Seguro prestamista do empréstimo ou da fatura | Entra junto com o crédito pré-aprovado |
| Assistência ou clube | Pacote de serviços como chaveiro ou descontos | Valor baixo e nome genérico |
| Seguro celular | Cobertura do aparelho comprado no cartão | Oferecido no checkout da loja |
| Capitalização ou premiável | Título de sorteio, não é seguro | Vendido como se fosse proteção |
Repare na última coluna: a maior parte dessas cobranças se repete por anos sem ninguém questionar, porque o valor é baixo e o nome na fatura é genérico. É exatamente esse “deixa para lá” que os bancos contam que vai acontecer.
Escolham uma noite tranquila, um café, os dois celulares na mesa. A ideia não é procurar culpado, é colocar as contas do casal na mesma página. Sigam este roteiro:
Feito isso, separem tudo em três pilhas: manter, cancelar e contestar. Manter é o que vocês escolheram e faz sentido. Cancelar é o que até foi aceito, mas não serve mais. Contestar é o que apareceu sem autorização.
O Código de Defesa do Consumidor trata como prática abusiva enviar ou cobrar serviço sem solicitação prévia. E produto contratado fora da agência, por app, telefone ou internet, tem sete dias de arrependimento com devolução integral.
O caminho mais rápido costuma ser este: primeiro, cancelem pelo app ou pelo mesmo canal usado na contratação e guardem o protocolo com print. Se o banco não resolver, abram reclamação no consumidor.gov.br, onde as empresas cadastradas têm prazo para responder, e na ouvidoria da instituição. Para problemas com a seguradora em si, a Susep recebe denúncias e consultas, e dá para checar no site dela se a empresa e o produto são autorizados.
Uma dica de ouro: peçam a cópia da apólice ou do certificado do seguro. Se o banco não consegue mostrar quando e como vocês aceitaram aquela proteção, a contestação ganha muita força.
Seria injusto dizer que todo seguro de banco é inútil. Um seguro residencial contratado pelo app da Mapfre, da Bradesco Seguros ou da Allianz pode sair barato e incluir serviços como chaveiro e encanador, que salvam um sábado. Um seguro de vida bem escolhido protege quem fica se algo acontecer. E a proteção contra perda e roubo do cartão pode fazer sentido para quem anda muito com o celular na rua.
O critério é simples: vocês sabem o que está coberto, quanto custa por ano e quem é o beneficiário? Se a resposta for sim, ótimo. Se ninguém do casal consegue explicar, é sinal de que aquele dinheiro trabalha mais para o banco do que para vocês.
Toda notícia sobre ressarcimento atrai criminoso. A Febraban alertou em outubro que golpistas estão usando a logomarca da entidade em perfis de WhatsApp, com mensagens de “assunto urgente” sobre transação suspeita. Outra abordagem comum é o falso empréstimo com liberação rápida, que pede taxa antecipada para soltar o dinheiro.
Com o tema do estorno de seguros em alta, a próxima isca é previsível: alguém se apresentando como banco, escritório ou “central de ressarcimento”, prometendo devolver um valor em troca de dados, código ou um pequeno pagamento. Banco não pede senha nem código por mensagem, e devolução nunca exige taxa.
Combinem uma regra entre vocês: qualquer contato sobre seguro, estorno ou crédito só é tratado pelo app oficial ou pelo número no verso do cartão, e quem recebeu a mensagem avisa o outro antes de clicar em qualquer coisa.
Faltam dois apps no guia: Snapchat e Instagram. Abra o hub completo do casal:
Depois do pente-fino, marquem na agenda uma revisão a cada seis meses. Leva menos tempo do que escolher um filme e evita que proteção esquecida vire gasto fixo.
Seguro bom é aquele que vocês escolhem juntos, sabendo o que cobre e quanto custa. O resto é só dinheiro do casal pagando a tranquilidade do banco. Comecem hoje pela fatura mais recente e, se encontrarem algo estranho, usem os canais oficiais, como o consumidor.gov.br, para registrar a reclamação.